Durante años, elegir dónde construir un almacén se resolvía casi con una regla de tres: cerca del cliente, cerca de una autopista, y listo. Esa fórmula ya no cierra las cuentas. Los datos del primer trimestre de 2026 confirman que el sector logístico español sigue en plena forma, con más de 751.000 m² contratados y un crecimiento del 5% respecto al año anterior, según recoge Cadena de Suministro. Pero detrás de esas cifras positivas se esconde un problema que empieza a condicionar cada decisión de inversión: ya no hay suelo suficiente, y el poco que queda no siempre tiene la potencia eléctrica necesaria para funcionar.
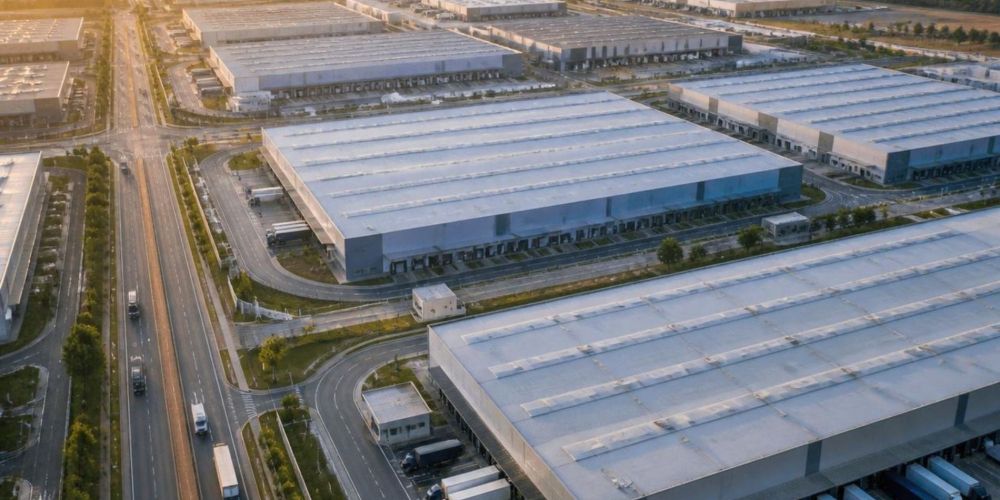
La escasez cambia las reglas del juego. Madrid y Cataluña concentraron juntas 1,77 millones de m² contratados en 2025, un volumen que roza el 20% por encima de la media de la última década. El problema es que la tasa de disponibilidad se ha ido reduciendo hasta niveles que empiezan a asfixiar el mercado: apenas un 0,8% en Valencia, 3,49% en Barcelona y algo más de holgura en Madrid, con un 8,7%. Cuando el suelo finalista escasea, el criterio de «buena ubicación» deja de ser suficiente para justificar un desarrollo.
El suelo ya no basta: entran en juego la energía y los plazos
Aquí es donde el sector empieza a hablar un idioma distinto. Consultoras como Proequity señalan que la viabilidad de un proyecto logístico depende hoy de variables que hace una década ni se mencionaban en una memoria técnica: situación urbanística, plazos administrativos, disponibilidad de potencia eléctrica, capacidad de conexión a red y eficiencia energética del activo. No es un capricho normativo, es una cuestión operativa pura: sin potencia eléctrica suficiente, no hay automatización posible, ni cámaras frigoríficas, ni carga de flotas eléctricas, ni nada que se le parezca.
De hecho, la asociación APPUNLE ha puesto el foco en este mismo punto en un análisis reciente publicado en Cadena de Suministro, advirtiendo de que el déficit de inversión en redes eléctricas lleva años arrastrándose y que las últimas decisiones regulatorias no bastan para revertir la tendencia. Tampoco ayuda que, según denuncian varios promotores, conseguir una licencia para una nave industrial en suelo ya urbano pueda tardar más de un año en algunos municipios. Cuando los plazos se alargan así, cualquier plan de expansión empieza a depender más de la burocracia que de la demanda real.
La electrificación multiplica la presión sobre la red
Otro factor que ha entrado con fuerza en la ecuación es la transición energética del propio sector. La robotización de almacenes, la electrificación de flotas de transporte, los sistemas de refrigeración y las instalaciones de autoconsumo fotovoltaico están disparando el consumo eléctrico de las plataformas logísticas. Red Eléctrica ha registrado un crecimiento del 2,8% en la demanda eléctrica nacional durante 2025 (3,7% si se incluye el autoconsumo), tal y como recoge Facility Management and Services. La patronal logística UNO ya ha alertado de que, si la planificación energética no evoluciona al mismo ritmo que el sector, la red eléctrica corre el riesgo de convertirse en un cuello de botella para la innovación y el crecimiento logístico en España, según recoge Logística Profesional.
Prologis apunta en la misma dirección en su informe de previsiones para 2026: la capacidad limitada de la red eléctrica en determinadas zonas de España dificulta el acceso a las potencias elevadas que requieren la automatización, las cámaras frigoríficas o la climatización especializada, tal y como recoge Interempresas. La otra cara de la moneda es que España cuenta con un potencial solar considerable, lo que abre la puerta a proyectos que combinan fotovoltaica y almacenamiento en baterías para ganar independencia energética y reducir el riesgo de quedarse sin suministro en plena operación.
Nuevos polos logísticos y activos más flexibles
Con las plazas tradicionales saturadas, el mapa logístico español empieza a moverse hacia zonas que hace poco quedaban en un segundo plano. Zaragoza, Valencia, Andalucía, el norte peninsular y determinados puntos del eje mediterráneo ganan protagonismo siempre que combinen suelo disponible, buena conectividad de transporte y capacidad para responder a las necesidades energéticas de quien va a operar allí. Esta tendencia también está detrás del auge de los proyectos llave en mano y de la transformación de naves ya existentes: en lugar de levantar un activo genérico y esperar a ver quién lo alquila, cada vez es más habitual diseñar la nave desde el primer plano pensando en el consumo eléctrico, las certificaciones sostenibles y la flexibilidad de uso a largo plazo.
Para un operador logístico, esta transformación del mercado no es solo una noticia del sector inmobiliario: condiciona directamente dónde se puede crecer, cómo se automatizan los procesos y qué margen queda para reducir costes operativos. Elegir bien la plataforma desde la que se distribuye no es solo cuestión de kilómetros hasta el cliente, sino de si esa nave va a poder sostener el nivel de electrificación y eficiencia que exige la logística de los próximos años.
En Groupe CAT llevamos décadas gestionando redes de distribución y almacenaje adaptadas a las necesidades reales de cada cliente, algo que conocéis bien si habéis revisado nuestros servicios logísticos. Esa misma lógica de anticipación es la que aplicamos también en nuestro compromiso con la sostenibilidad, donde la eficiencia energética y la reducción de emisiones forman parte del día a día de nuestras operaciones, no un añadido de última hora. Si quieres conocer más sobre quiénes somos y cómo trabajamos, puedes visitar nuestra página de sobre nosotros.